📌 この記事の結論
- 最初の一歩は、求人探しではなく家計の把握
- 基準は年収ではなく生活費。勤務医なら半年分、開業医なら1〜2年分
- 獣医師は奨学金の返済を必ず固定費に入れる(ただし繰り上げ返済より貯金が先)
- 生活費と貯蓄目標からあなたにとっての理想年収を逆算する
ワン
ゆっけさん、転職の準備って、まず何から始めればいいんですか?
ゆっけ
意外に思われるかもしれませんが、いちばん最初はお金の把握です。
求人を見るのでも、書類を書くのでもありません。遠回りに見えますが、ここをやっておくと焦らずに選べます。
読み終えるころには、あなたが目指すべき年収が金額で出せるようになります。
結論:生活費の半年〜1年分を、先に貯めておく
先に結論をお伝えします。
転職活動を始める前に、生活費の半年から1年分を用意しておきましょう。
これを「生活防衛資金」と呼びます。
生活防衛資金とは、収入が止まっても生活を続けられるお金のことです。
転職活動中の安心を、お金で買っておくイメージです。
なぜ、お金の準備が転職に効くのか
理由は3つあります。
① 焦って決めなくて済む
お金に余裕がないと、最初に出た内定に飛びついてしまいます。
条件が合わなくても「もう決めるしかない」となるからです。
断れる状態でいることが、良い転職の前提になります。
お金にある程度の余裕があれば、自分に合った転職先をじっくり選べます。
② 家族に説明できる
転職に反対される理由の多くは、お金の不安です。
「なんとかなる」では、家族は納得しません。
自分で家計を管理していて、貯金もある。
それを数字で見せられれば、話がまったく変わります。
反対されることも、ぐっと少なくなります。
③ 希望年収を、自分で決められる
面接では「いくら欲しいですか」と必ず聞かれます。
多くの人は、ここで答えに詰まります。
自分がいくら必要なのか、知らないからです。
でも家計を把握していれば、話はとても単純になります。
1年間の生活費に、毎年貯めたい金額を足す。
その合計が、あなたに必要な手取りです。
ここが分かれば、希望年収も自然と決まります。
ワン
たしかに、聞かれても答えられない気がします…。
ゆっけ
私も答えられませんでした。だから、面接の前に「いくら必要か」を自分で計算しておくんです。
STEP1 1年間の生活費を出す
まずは、1年間でいくら使っているかを把握します。
完璧でなくて構いません。ざっくりで大丈夫です。
固定費と変動費に分けます
| 種類 | 中身 | 調べ方 |
|---|---|---|
| 固定費 | 家賃・保険・通信費・奨学金 | 引き落とし明細を見る |
| 変動費 | 食費・日用品・交際費 | 3ヶ月分の平均を出す |
一番簡単なのは、銀行口座の入出金と、クレジットカードの明細を1年分たどることです。
ただし、ながめるだけでは分かりません。
「何にいくら使ったか」を、実際に書き出してください。
家計簿をつけていなくても、この作業だけで大体の金額がつかめます。
現金で払うことが多い人は、ここでつまずきます。
通帳にもカードの明細にも残らないからです。
その場合は、まず1ヶ月だけでいいので、現金で払ったぶんをメモしてみてください。
獣医師の場合、奨学金の返済を必ず固定費に入れてください。
ここを忘れると、必要な金額を大きく見誤ります。
奨学金については、こちらでまとめています。
奨学金を繰り上げ返済するより、まず貯金です
ここでよく聞かれるのが、「借金を先に返すべきか、貯金が先か」です。
判断の基準は金利です。
| 借りているもの | 金利の目安 | どちらが先か |
|---|---|---|
| 奨学金(無利子・低金利) | 0〜年1%程度 | 貯金が先。急いで返す必要はない |
| カードローン・リボ払い | 年10〜15%程度 | 返済が先。利息の負担が大きい |
奨学金を焦って繰り上げ返済すると、手元のお金がなくなります。
そこで急な出費があれば、結局もっと高い金利で借りることになります。
手元にお金がない状態で借金だけ減らしても、転職の自由度は上がりません。
低金利の借金は、抱えたままで構いません。先に現金を作ってください。
STEP2 生活防衛資金をいくら貯めるか
1年間の生活費が出たら、そこから逆算します。
よくある勘違いが、「年収の半年分」だと思ってしまうことです。
基準は年収ではなく生活費です。
月収30万円でも、切り詰めれば20万円で暮らせるなら、半年分は180万円ではなく120万円。
STEP1で生活費を出したのは、このためです。
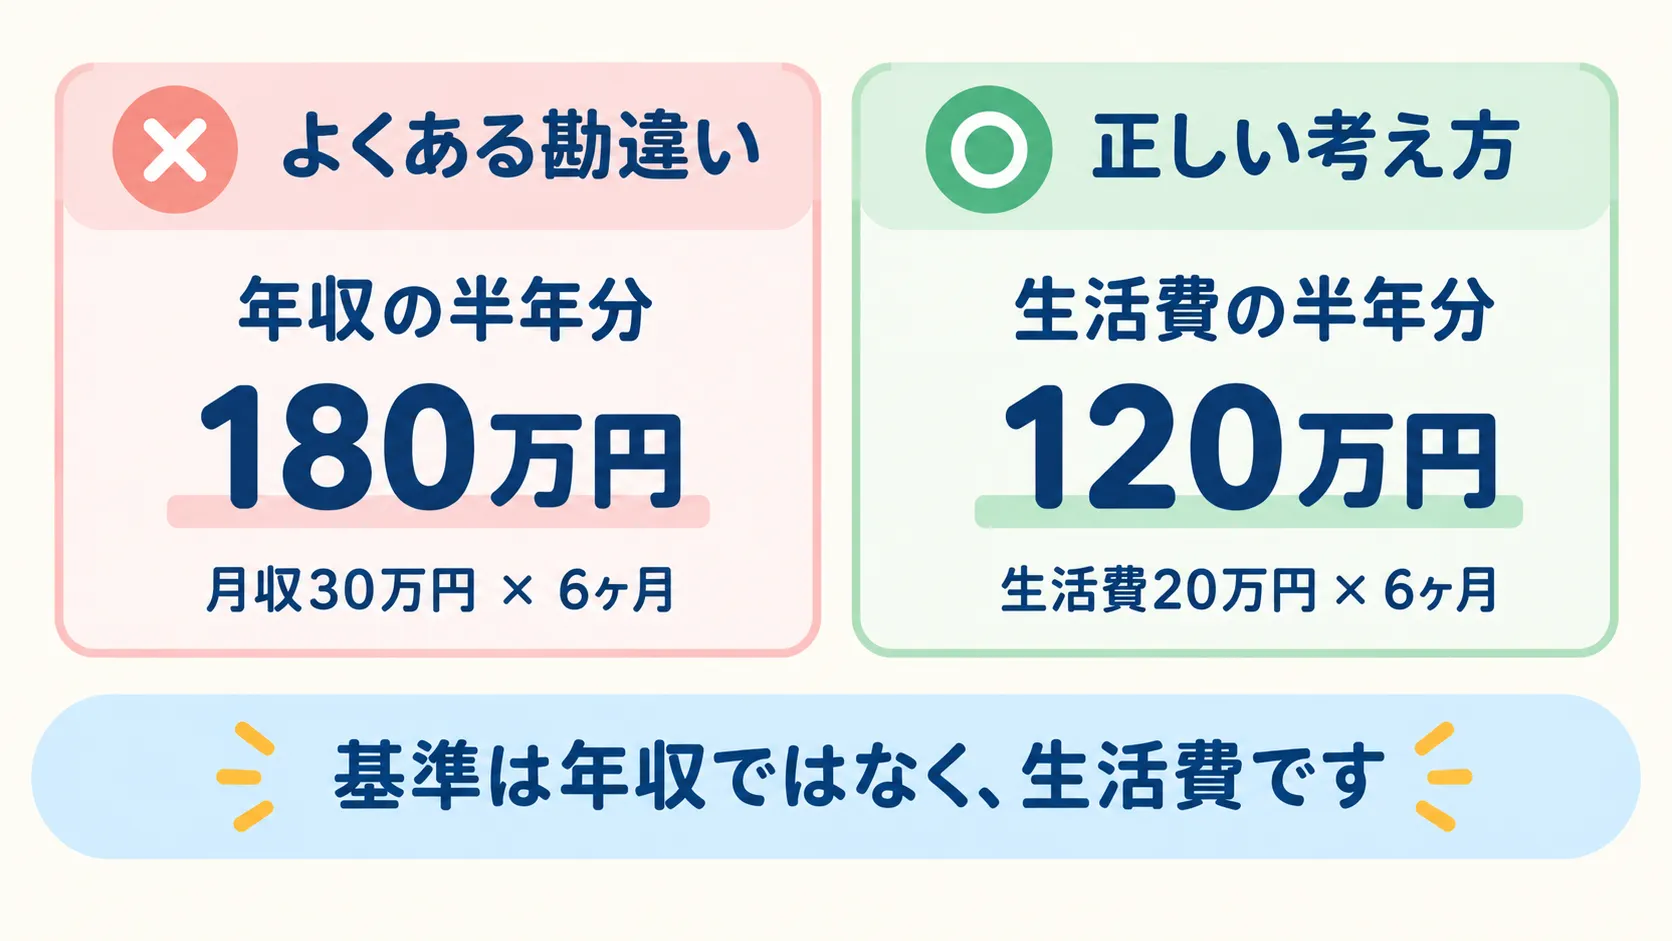
同じ「半年分」でも、基準が違うと60万円変わります
| 状況 | 目安 | 考え方 |
|---|---|---|
| 独身・実家 | 3〜6ヶ月分 | 最悪、実家に戻れる |
| 独身・一人暮らし | 6ヶ月分 | 家賃が止められない |
| 家族がいる | 1年分 | 動かせない支出が多い |
たとえば1ヶ月の生活費が25万円なら、半年分で150万円です。
働き方によっても、必要な額は変わります
もうひとつ、見ておきたい軸があります。
収入が止まったときに、公的な支えがあるかどうかです。
| 働き方 | 目安 | 収入が止まったときの支え |
|---|---|---|
| 動物病院・企業の勤務医 | 6ヶ月分 | 雇用保険の失業給付と、健康保険の傷病手当金がある |
| 公務員獣医師 | 6ヶ月分 | 失業給付はないが、退職手当がある |
| 開業医・フリーランス | 1〜2年分 | 失業給付も傷病手当金も、原則ない |
勤務医が6ヶ月で足りるのは、辞めたあとや病気で働けなくなったときに、公的な仕組みが一定期間ささえてくれるからです。
公務員獣医師は雇用保険の対象外なので、失業給付そのものは出ません。
そのかわり退職手当があり、その額が失業給付の水準に届かない場合は、差額が支給される仕組みがあります(手続きはハローワークです)。
いちばん備えが必要なのは、開業医やフリーランスです。
国民健康保険には傷病手当金が原則なく、雇用保険にも入っていません。
働けなくなった月から、収入がそのままゼロに近づきます。
制度の詳細は、雇用保険の基本手当(ハローワーク)と傷病手当金(協会けんぽ)でご確認ください。金額や期間は、加入している保険や退職の理由によって変わります。
ワン
けっこうな金額ですね…。すぐには貯まりません。
ゆっけ
そうなんです。だから転職を考え始めた今から貯め始めてください。
目標の貯金額に届くまで動けない、という意味ではありません。
貯まっていく過程そのものが、あなたの選択肢を増やしてくれます。
貯めたお金は、どこに置いておくか
結論から言うと、すぐ引き出せる銀行の普通預金で十分です。
生活防衛資金は、増やすためのお金ではありません。
必要になったその日に、確実に使えることがすべてです。
生活防衛資金を投資に回さないでください。
必要になるのは、たいてい予想していないタイミングです。
値下がりしている最中に取り崩すことになれば、損を確定させながら生活することになります。
見落としがちな話:転職した年は、ボーナスがほぼ出ません
ここを知らずに動くと、生活防衛資金の計算が狂います。
ボーナスは「算定期間」に在籍していた分だけ支払われるのが普通です。
たとえば、12月のボーナスの算定期間が4月〜9月だとします。10月に入職した人は、その期間に1日も働いていません。だから12月のボーナスは出ない(または寸志だけ)ということが起こります。
これは実際に私も経験しました。新卒で保健所に入った年の数字です。
| 金額 | |
|---|---|
| 夏のボーナス | 約20万円(満額が出なかった) |
| 冬のボーナス | 約55万円(満額) |
「年収◯◯万円」の提示額と、入職1年目の手取り合計は違います。
提示される年収は、ボーナスが満額出る前提の金額です。
入職の時期によっては、1年目だけ30〜50万円ほど少なくなることがあります。
対策は2つです。
- 生活防衛資金に、ボーナス1回分を上乗せしておく
- 面接の段階で「入職年のボーナスの扱い」を確認しておく(聞いて失礼にはなりません)
2年目からは満額出るので、これは最初の1年だけの話です。ただ、その1年がいちばん出費の多い時期でもあります。
STEP3 これから必要になるお金を見積もる
生活防衛資金が「守り」だとすれば、ここは「攻め」の話です。
これから10年で、いくら必要になりそうかを考えます。
- 結婚するか
- 子どもは何人か
- 家を買うか、借り続けるか
- 車をいつ買い替えるか
- 親の介護はどうなりそうか
ワン
そんな先のこと、分かるわけないですよ…。
ゆっけ
当たらなくて大丈夫です。いまの予定でいいので、とりあえず金額を書き出してみてください。
「分からないから考えない」のと、「とりあえず今の予定で書き出す」のとでは、結果が大きく変わります。
たとえば「3年後に車を買い替える。150万円くらい」——この程度で十分です。
予定が変わったら、そのとき書き直せばいいだけです。
STEP4 理想の年収を逆算する
ここまで来れば、あとは計算するだけです。
1年間の生活費 + 毎年貯めたい金額 = 必要な手取り
この手取りから逆算した額面が、あなたの「理想の年収」です。
手取りは額面の75〜85%が目安です。
必要な手取りが500万円なら、額面はおよそ600万円前後になります。
手取りの計算は、こちらで詳しく解説しています。
実際に計算してみます
数式だけだと分かりにくいので、2つの例で最後まで計算します。
例① 動物病院勤務・7年目・一人暮らし・奨学金あり
| 項目 | 1ヶ月 | 1年 |
|---|---|---|
| 家賃 | 7.5万円 | 90万円 |
| 食費・日用品 | 5万円 | 60万円 |
| 水道光熱・通信 | 2万円 | 24万円 |
| 奨学金の返済 | 1.5万円 | 18万円 |
| 保険・車の維持費 | 3万円 | 36万円 |
| 交際費・その他 | 3万円 | 36万円 |
| 合計 | 22万円 | 264万円 |
- 生活防衛資金(半年分)= 132万円
- 毎年貯めたい金額= 60万円(月5万円)
- 必要な手取り= 264万円 + 60万円 = 324万円
- そこから逆算した額面= 約410万円
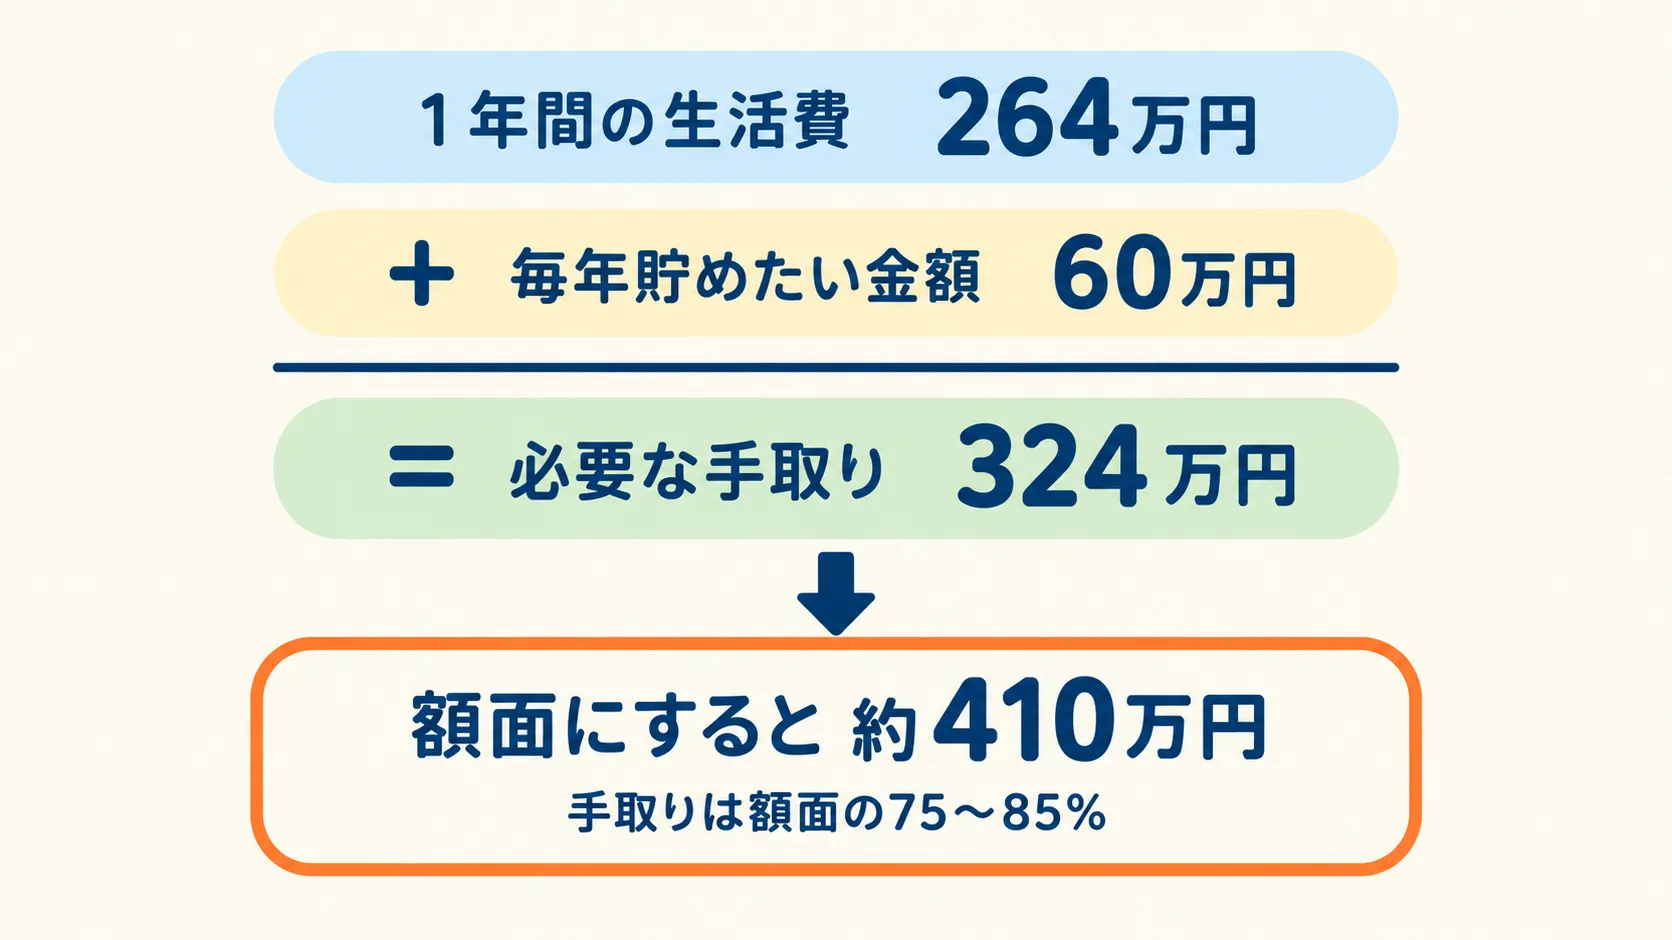
例①を図にすると、こうなります
例② 家族がいる・子ども1人・持ち家
| 項目 | 1ヶ月 | 1年 |
|---|---|---|
| 住宅ローン | 9万円 | 108万円 |
| 食費・日用品 | 8万円 | 96万円 |
| 水道光熱・通信 | 3万円 | 36万円 |
| 保険・車の維持費 | 5万円 | 60万円 |
| 保育園・習い事 | 3万円 | 36万円 |
| 交際費・その他 | 5万円 | 60万円 |
| 合計 | 33万円 | 396万円 |
- 生活防衛資金(1年分)= 396万円
- 毎年貯めたい金額= 84万円(教育費のため月7万円)
- 必要な手取り= 396万円 + 84万円 = 480万円
- そこから逆算した額面= 約600万円
ワン
例①、思っていたより少ないですね。410万円でいいんですか。
ゆっけ
そこが大事なところです。足りる金額を知ると、怖さが減ります。
計算してみると、拍子抜けするくらい少ないことがあります。それでいいんです。
「年収が下がったら終わり」と思っていたのが、「ここまでなら大丈夫」に変わります。下限が分かると、選べる求人が増えます。
逆に例②のように、必要な額がはっきり高く出ることもあります。それも収穫です。その場合は、年収が上がる分野へ動くことを前提に考えることになります。
「高ければ高いほどいい」と考えない
ここで大事なことをお伝えします。
出すべきなのは、あなたの暮らしを満たせる金額です。
いくらあれば足りるのかが分かっていると、判断がぶれません。
「いくらでも欲しい」と思っていると、交渉の場で基準がありません。
相手の提示に流されるか、根拠なく高い額を言って話が止まるかのどちらかになります。
「600万円あれば、私の生活とこれからの計画は成り立ちます」
こう言える人は、落ち着いて交渉できます。
その数字が、年収交渉で効きます
面接で年収を聞かれたときに、根拠を持って答えられるようになります。
「600万円を希望します。理由は、今の生活費とこれからの計画から逆算した金額だからです」
これは、ただ「高い方がいいです」と言うのとはまったく違います。
ゆっけ
交渉で強いのは、声が大きい人ではなく根拠を持っている人です。
交渉の具体的な進め方は、こちらでまとめています。

家族に反対されないために
転職の話を切り出すと、反対されることがあります。
このとき役に立つのが、ここまでで作った数字です。
- 今の生活にいくらかかっているか
- これから何にいくら必要か
- 転職後にいくら必要か
- そのための貯金がいくらあるか
これを見せながら話すと、感情論になりにくくなります。
伝える順番は「家族には早く、職場には後で」。
家族は味方につけるべき相手ですが、職場に早く伝えると動きにくくなります。
職場に知られずに進める方法は、こちらでまとめています。
よくある質問
Qお金が貯まるまで、転職活動を始めてはいけませんか?
いいえ。情報収集と登録は、今日から始めて大丈夫です。
お金が効いてくるのは「決めるとき」です。断る余裕があるかどうかで、選べる求人が変わります。
貯まるのを待っているうちに、良い求人が終わってしまうほうがもったいないです。
Q失業給付があるなら、貯金はそこまでいらないのでは?
自己都合で辞めた場合、申請してもすぐには出ません。
待期7日のあとに給付制限があり、2025年4月からは原則1ヶ月になりました(それ以前は2ヶ月)。5年のうちに2回以上の自己都合退職があると3ヶ月です。
つまり、辞めてから最初の入金まで1〜2ヶ月は空きます。その間の生活費は自分で持つことになります。
Q在職中に探すのと、辞めてから探すのは、どちらがいいですか?
在職中です。収入が途切れないので、条件に納得できないときに断れます。
辞めてから探すと、貯金が減るスピードに判断が引っ張られます。これがいちばん避けたい状態です。
Qボーナスをもらってから辞めたほうが得ですか?
金額が大きいので、確認する価値はあります。
就業規則に「支給日に在籍していること」と書かれていることが多く、支給日の前に辞めると出ません。
ただし、それを待つために入りたい職場の募集を逃すなら、本末転倒です。金額と機会を並べて比べてください。
まとめ:お金は転職の「保険」ではなく「土台」
- 転職活動の最初の一歩は、求人探しではなく家計の把握
- 基準は年収ではなく生活費。勤務医なら半年分、開業医なら1〜2年分
- 獣医師は奨学金の返済を必ず固定費に入れる(ただし繰り上げ返済より貯金が先)
- 貯めたお金はすぐ引き出せる普通預金に置く。投資には回さない
- これから必要なお金は、いまの予定でいいので金額を書き出してみる
- 生活費と貯蓄目標から、あなたにとっての理想年収を逆算する
- 実際に計算すると、必要な額は思ったより少ないことが多い。下限が分かると、選べる求人が増えます
- 転職した年はボーナスがほぼ出ない。1回分を上乗せして貯めておく
- その数字が、年収交渉と家族への説明の両方で武器になる
ゆっけ
お金の準備は、転職の「保険」ではなく「土台」です。
土台があると、焦らずに選べます。
焦らずに選べると、良い転職になります。
今日できるのは、通帳を開いて1ヶ月分の支出をながめてみることだけで十分です。
そのうえで、どこへ動けば年収が上がるのかを考えてみてください。